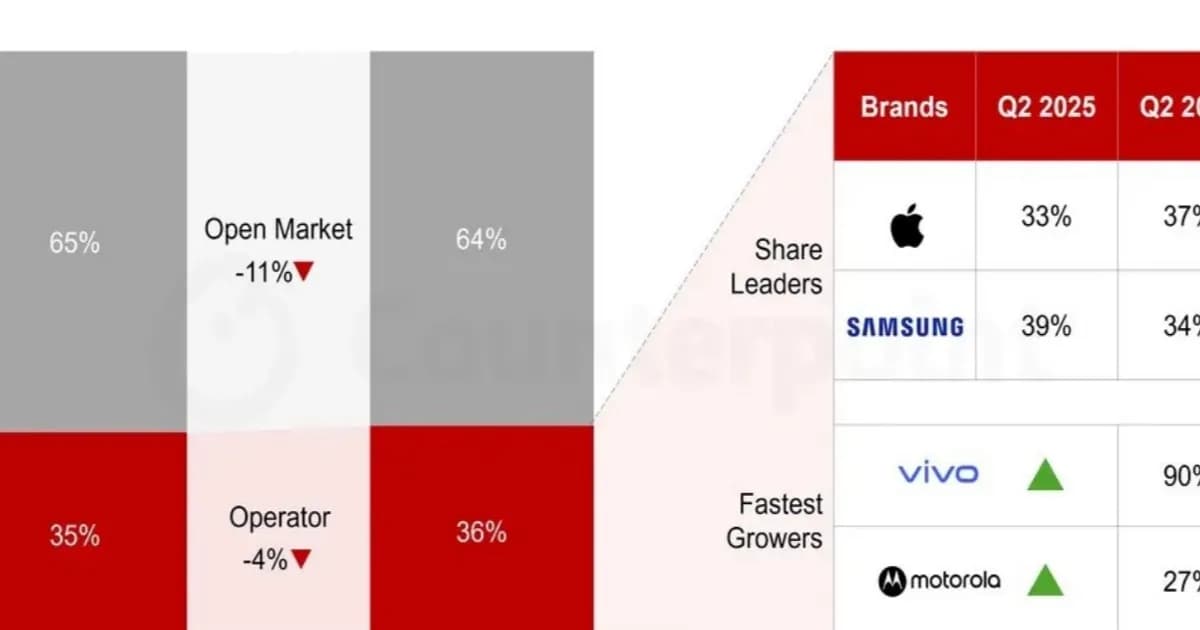
Telset.id – Pengiriman smartphone lewat jalur operator di Eropa hanya turun 4% pada kuartal kedua 2026, jauh lebih ringan dibanding penurunan 11% di jalur ritel terbuka. Data terbaru Counterpoint Research Europe Channel Share Tracker menunjukkan pergeseran kanal distribusi ini sekaligus mengukuhkan Apple sebagai merek terdepan pada pengiriman via operator di Eropa dengan pangsa 37%.
Angka tersebut melengkapi estimasi Counterpoint Research pada Agustus lalu yang menyebut total pengiriman smartphone di Eropa mencapai 35 juta unit sepanjang periode April–Juni atau kuartal kedua. Rincian terbaru kini memperlihatkan bagaimana pangsa pengiriman terbagi antara retailer dan operator seluler.
Perbandingan antar kanal menjadi sorotan utama. Pengiriman melalui open market atau retailer mengalami penurunan 11% dibanding kuartal kedua 2025, sementara kanal operator hanya turun 4% pada periode yang sama. Selisih ini menegaskan bahwa tekanan pasar tidak dialami secara merata oleh seluruh jalur distribusi di Eropa.
Baca Juga:
Analis Counterpoint menjelaskan bahwa operator biasanya menggerakkan perangkat kelas atas dibandingkan retailer. Kondisi ini membuat kanal operator lebih tahan terhadap gejolak di segmen bawah. Sementara itu, lonjakan harga memori yang berkepanjangan memukul segmen budget dan menekan pengiriman perangkat entry-level.
Perangkat entry-level sendiri sebagian besar digerakkan oleh retailer independen. Karena itu, pelemahan di segmen tersebut berdampak lebih besar pada kanal ritel terbuka ketimbang kanal operator. Krisis chip memori yang masih berlangsung disebut menjadi penyebab utama lesunya segmen budget.
Di sisi merek, Apple menyalip Samsung sebagai pemimpin pengiriman via operator di Eropa dengan pangsa 37%. Samsung harus puas berada di posisi kedua dengan pangsa 33%. Posisi ini menunjukkan dominasi kedua merek besar pada kanal operator, sementara merek lain berbagi sisa pangsa pasar.
Menariknya, vivo dan Motorola tercatat sebagai merek dengan pertumbuhan tercepat di segmen tersebut. Keduanya mencatatkan laju pertumbuhan yang lebih tinggi dibanding pemain lain pada kanal operator di Eropa.
Tekanan pada segmen budget sejalan dengan dinamika pasar global. Seperti pada kasus pasar ponsel budget yang anjlok akibat kenaikan harga memori global, produsen menghadapi biaya komponen yang lebih tinggi untuk perangkat entry-level. Kondisi ini memperlebar jarak performa antara kanal ritel dan kanal operator.
Ke depan, analis Counterpoint memperkirakan tren pengiriman lewat operator akan terus menanjak dibandingkan retailer. Proyeksi ini menempatkan kanal operator sebagai jalur distribusi yang relatif lebih stabil di tengah gejolak segmen budget Eropa.
Bagi pasar, pergeseran ini menandakan bahwa strategi distribusi lewat operator menjadi semakin penting bagi merek yang ingin menjaga volume di Eropa. Sementara retailer independen, yang selama ini menjadi tulang punggung perangkat entry-level, menghadapi tekanan paling berat akibat krisis chip memori yang belum mereda.


Komentar
Belum ada komentar.