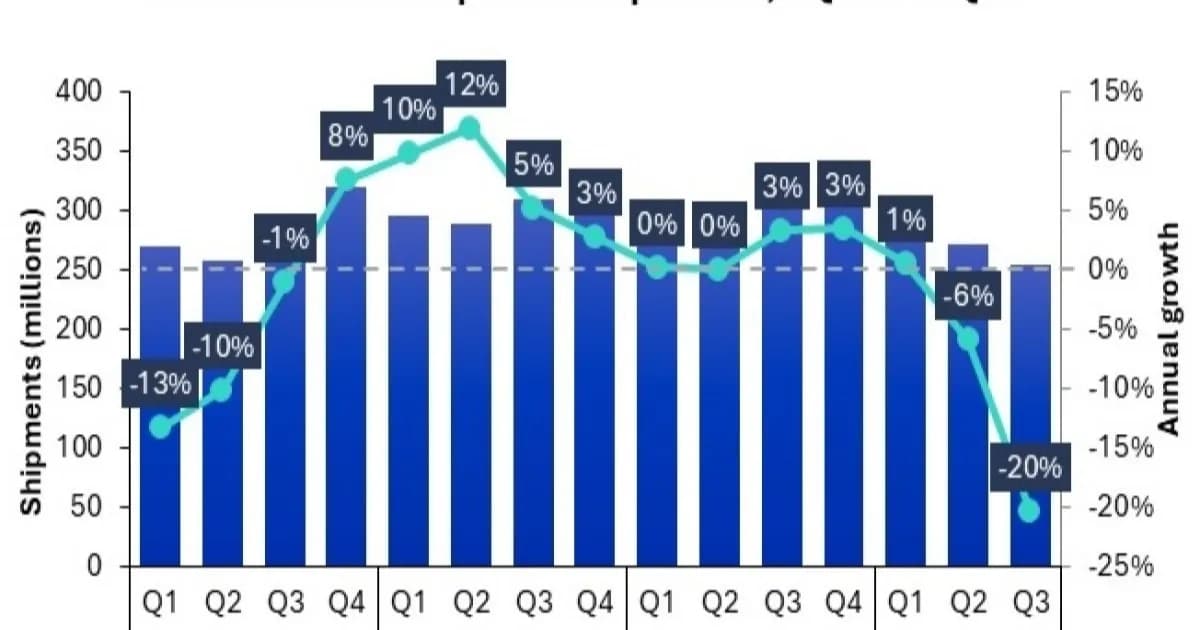
Telset.id – Pengiriman smartphone global anjlok 20 persen secara year-on-year (YoY) pada kuartal ketiga 2026. Berdasarkan laporan terbaru firma riset Omdia, total pengiriman hanya mencapai 254,7 juta unit sepanjang periode tersebut, menjadikannya volume pengiriman kuartal ketiga terendah sejak 2013.
Penurunan tajam ini menjadi sinyal tekanan nyata bagi pasar smartphone dunia. Omdia secara eksplisit mengaitkan anjloknya pengiriman dengan kenaikan harga smartphone yang membuat konsumen menahan pembelian. Angka 254,7 juta unit menegaskan bahwa koreksi pasar bukan sekadar fluktuasi musiman, melainkan penurunan struktural yang belum berakhir.
Laporan yang sama mencatat bahwa Omdia memperkirakan pengiriman smartphone global akan kembali turun 12 persen pada tahun ini, dan pasar kemungkinan masih terus menurun pada 2027 meski dengan laju yang lebih lambat. Proyeksi ini memperpanjang fase tekanan yang sudah berlangsung, sekaligus menegaskan bahwa pemulihan pasar belum berada di depan mata.
Samsung Masih Memimpin, Apple Stabil di Posisi Kedua
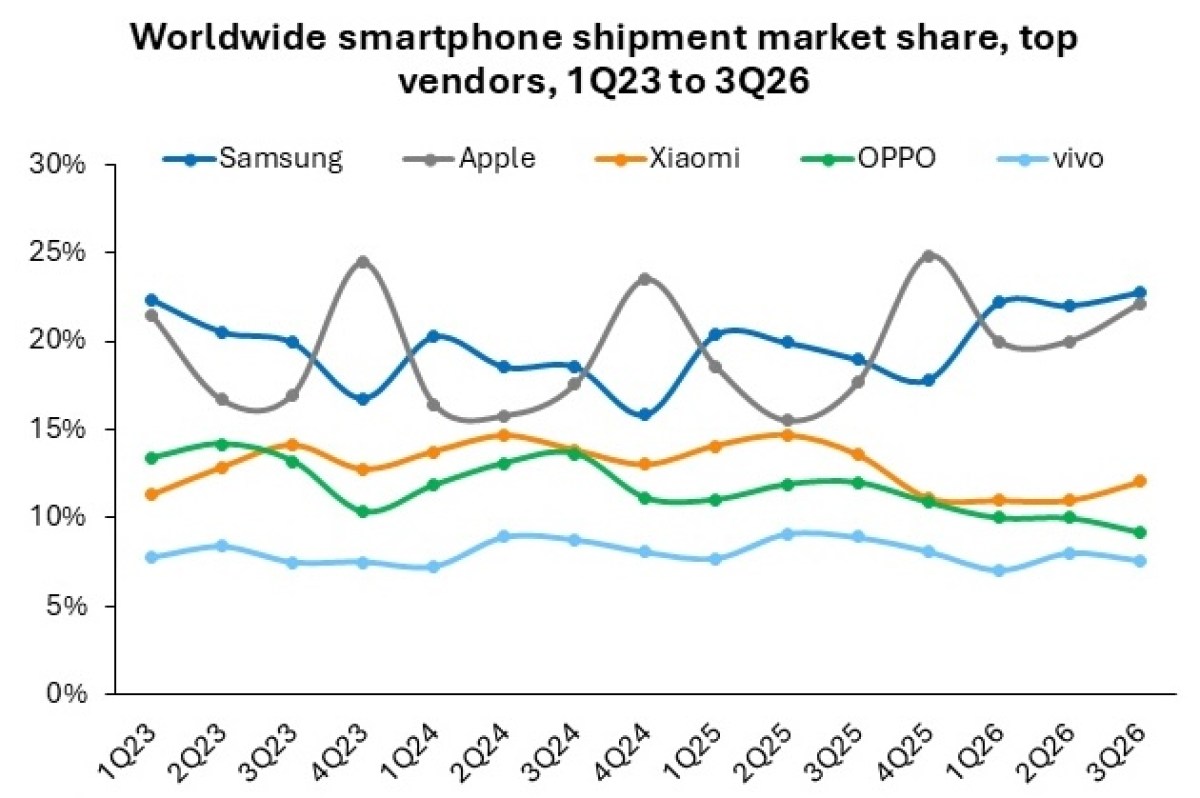
Di tengah penurunan pasar secara keseluruhan, Samsung tetap mempertahankan posisinya sebagai produsen smartphone terbesar dunia dengan pengiriman 57,8 juta unit. Meski begitu, capaian tersebut turun 5 persen dibandingkan periode yang sama tahun lalu. Posisi Samsung sebagai pemimpin pasar tidak berubah, tetapi volume pengirimannya ikut terkena tekanan yang melanda industri.
Apple menyusul di posisi kedua dengan 56,5 juta unit iPhone yang dikirim. Berbeda dengan kompetitornya, jumlah pengiriman Apple tercatat tidak berubah dibandingkan kuartal yang sama tahun lalu. Stabilitas ini menjadikan Apple satu-satunya merek di lima besar yang tidak mengalami penurunan pengiriman pada Q3 2026.
Ketatnya persaingan di segmen atas juga tercermin dari langkah sejumlah vendor yang mulai mengalihkan fokus ke pasar yang lebih menguntungkan. Strategi semacam ini sejalan dengan langkah Oppo Fokus Premium yang memilih memperkuat pasar tertentu ketimbang mengejar volume di semua segmen.
Xiaomi, Oppo, dan vivo Alami Penurunan Paling Dalam
Tekanan terbesar justru dialami tiga merek Tiongkok yang melengkapi lima besar. Xiaomi menempati posisi ketiga dengan pengiriman 30,7 juta unit, turun 29 persen YoY. Oppo berada di peringkat keempat dengan 23,4 juta unit, anjlok 39 persen dibandingkan tahun lalu. Sementara vivo menutup daftar lima besar dengan 19,3 juta unit, turun 33 persen dibandingkan Q3 2025.
Angka-angka tersebut menunjukkan bahwa koreksi pasar tidak hanya menekan merek dengan pangsa kecil, tetapi juga pemain besar yang selama ini mengandalkan volume pada segmen menengah. Penurunan Oppo sebesar 39 persen menjadi yang paling dalam di antara lima besar, disusul vivo dan Xiaomi.
Baca Juga:
Kelangkaan Komponen Ubah Strategi Merek
Laporan Omdia menyoroti bahwa kelangkaan komponen menjadi salah satu faktor yang membentuk ulang strategi para produsen. Merek-merek kini memfokuskan diri pada pasar yang menguntungkan dan produk-produk kunci. Mereka juga menyesuaikan konfigurasi RAM dan penyimpanan serta memangkas jumlah lini model untuk mengelola kenaikan biaya dan melindungi margin.
Penyesuaian konfigurasi RAM dan storage ini menjadi respons langsung terhadap tekanan biaya komponen. Alih-alih mempertahankan ragam model yang luas, produsen memilih menyederhanakan portofolio demi menjaga profitabilitas. Langkah pemangkasan produksi yang dilakukan sejumlah vendor menjadi bagian dari pola yang sama, seperti terlihat pada Pangkas Produksi Galaxy A yang menyasar segmen ponsel murah.
Strategi bertahan di pasar yang menguntungkan juga tercermin dari pergeseran fokus sejumlah merek ke segmen premium. Oppo, misalnya, memilih memperkuat posisinya di Pasar Premium Eropa ketimbang mengejar volume di seluruh lini. Pendekatan ini sejalan dengan temuan Omdia bahwa produsen kini memprioritaskan produk kunci untuk melindungi margin di tengah kenaikan biaya.
Tekanan pada pasar smartphone global bukan fenomena tunggal. Pasar lain seperti India juga mengalami koreksi serupa, dengan Pengiriman India Anjlok 20 persen ke level terendah dalam satu dekade. Pola ini menunjukkan bahwa pelemahan permintaan dan kenaikan harga berdampak lintas kawasan, bukan hanya pada satu pasar tertentu.
Dengan proyeksi penurunan 12 persen untuk tahun ini dan potensi lanjutan pada 2027, pasar smartphone global memasuki fase yang menuntut efisiensi. Fokus pada produk kunci, penyesuaian spesifikasi, dan pemangkasan lini model menjadi strategi yang dipilih produsen untuk bertahan. Bagi konsumen, kondisi ini berarti pilihan model yang lebih terbatas dan harga yang cenderung tetap tinggi seiring tekanan biaya komponen yang belum mereda.


Komentar
Belum ada komentar.